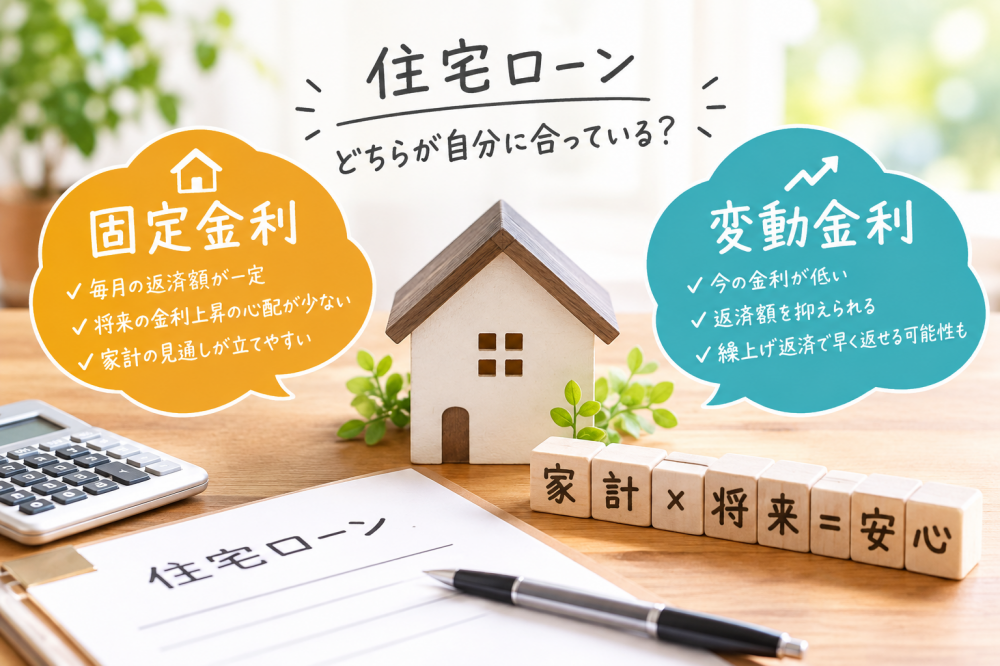
? あなたはどっち派?固定金利・変動金利 5問診断
Q1.住宅ローンの返済について、あなたの考えに近いのは?
A. 少し返済額が高くても、毎月の返済額をなるべく一定にしたい
B. できるだけ毎月の返済額を抑えたい
Q2.将来、金利が上昇する可能性についてどう感じますか?
A. 返済額が増える可能性はできるだけ避けたい
B. 金利上昇の可能性は理解したうえで、低い金利を活用したい
Q3.住宅ローン以外のお金の使い道は?
A. 教育費や老後資金など、将来必要なお金を計画的に確保したい
B. 余裕があるときは貯蓄や繰上げ返済に回していきたい
Q4.家計に余裕があるとしたら?
A. 将来返済額が増えないよう、多少余裕を持った返済計画にしたい
B. 金利上昇などで返済額が増えても対応できる余力を残したい
Q5.住宅ローンについて、あなたが重視するのは?
A. 「将来の返済額が分かりやすい」という安心感
B. 「現在の金利を抑えられる」というメリット
? 診断結果
Aが多かった方 → 固定金利を検討する材料が多いタイプ
毎月の返済額を安定させ、将来の金利上昇による返済負担の変化をできるだけ避けたい方は、固定金利が選択肢になります。
Bが多かった方 → 変動金利を検討する材料が多いタイプ
現在の金利水準を活用しながら、金利上昇の可能性も踏まえて家計に余裕を残したい方は、変動金利が選択肢になります。
AとBが同じくらいだった方 → もう少し家計全体で考えてみましょう
金利だけではなく、教育費・車・貯蓄・老後資金など、今後の支出も含めて返済計画を考えることが大切です。
固定金利と変動金利、どちらが正解というわけではありません。
大切なのは、金利の違いだけを見るのではなく、これからの暮らしや家計、将来の支出まで考えたうえで、自分たちに合った返済方法を選ぶことです。
家づくりを考える際は、「いくら借りられるか」だけでなく、**「無理なく返し続けられるか」**という視点も大切にしてみましょう。

この記事へのコメントはこちら